以案说险|瑞众保险巴彦淖尔中支提示您守住诚信底线,远离保险欺诈
- 2026-09-11 23:40
- 转载
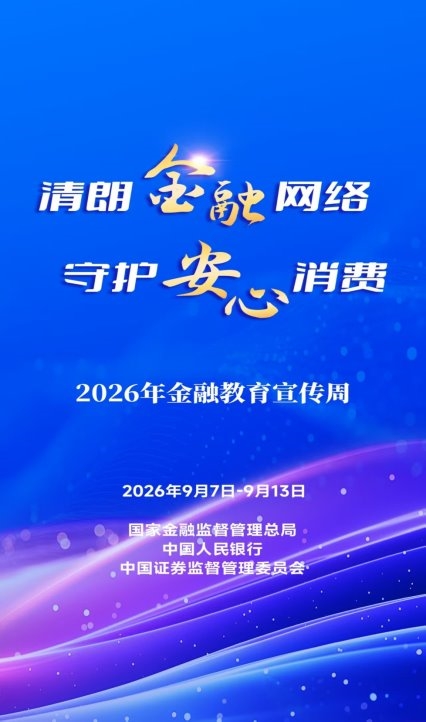
9月7日至13日为金融教育宣传周,为扎实推进2026年金融教育宣传周落地开展,紧扣“清朗金融网络 守护安心消费”宣传主线,切实履行金融机构消费者权益保护主体责任,守护广大市民特别是老年群体的金融消费安全,保险,是风雨人生中的一份承诺,是困境时刻的一束光亮。然而,当利益驱使良知偏离,保险也可能成为少数人铤而走险的“工具”。值此9月金融教育宣传周之际,瑞众人寿巴彦淖尔中支以案例为鉴,面向广大消费者开展反保险欺诈专题教育宣传,帮助大家认清欺诈手段、增强风险意识,共同维护保险市场的健康秩序
一、案件详情
X先生于2022年3月投保了一份重大疾病保险,投保时在健康告知栏中全部勾选“否”,声称身体健康、无任何就诊记录。同年7月,X先生因上腹不适入院治疗,经检查确诊为胃癌,随即向保险公司申请重疾理赔。
保险公司通过理赔调查发现,X先生在投保前半年内曾多次因胃部严重不适就诊,胃镜检查报告显示 “胃黏膜重度不典型增生(高级别上皮内瘤变)”——该病变在医学上被公认为胃癌的癌前病变,癌变风险极高,医生在病历中已明确建议“尽早手术治疗,定期密切随访”。然而X先生在投保时对此故意隐瞒,面对健康问卷中针对“是否曾患有息肉、囊肿、结节、肿瘤、癌前病变”的明确询问仍作否定回答。
二、案件解析
经调查确认,X先生投保前已存在明确的癌前病变诊断,且该病变与本次出险的胃癌具有直接医学关联。根据《中华人民共和国保险法》第十六条及保险合同约定,投保人故意不履行如实告知义务的,保险人有权解除合同、不承担赔偿责任且不退还保险费。保险公司据此作出拒赔并解除保险合同、不退还保险费的决定。X先生不服,向法院提起诉讼,法院审理后认定X先生未如实告知不仅影响保险公司的承保决定,且对保险事故的发生有严重影响,判决支持保险公司的解约拒赔决定。X先生不仅未获一分赔付,还损失了全部已交保费,落得“保障落空、保费全失”的结局。
三、风险警示
如实告知,是保险合同成立的基石,是每一位投保人必须坚守的法律底线。保险公司基于投保人提供的健康信息评估风险、作出承保决策,每一份保单都是双方基于最大诚信原则达成的契约。若明知自身存在重大健康异常,却为获得保险保障而刻意隐瞒、带病投保,这样的保单从一开始就是“带病的”保障——投保时埋下的隐患,终会在理赔时引爆,让您既失了保障,又丢了保费。(文:王玉霞)
本文地址:http://www.chaoliushishang.com/qqss/2135.html
温馨提示:创业有风险,投资须谨慎!编辑声明:时尚网是仅提供信息存储空间服务平台,转载务必注明来源,部分内容来源用户上传,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述,不可作为直接的消费指导与投资建议。文章内容仅供参考,如有侵犯版权请来信告知E-mail:1074976040@qq.com,我们将立即处理。
- 上一篇:熬夜到两点,3分钟就“换脸”?2026年,护肤正在进入“微场景时代”
- 下一篇:没有了
推荐精选
查看全部


时尚IDOL


7X24H热榜
- 日榜
- 周榜
